亲人在境外留下房产、银行存款或公司股权,身在中国内地的继承人,应当如何办理继承?
随着家庭成员跨境生活、工作和配置资产的情况增多,遗产继承也越来越容易涉及多个司法辖区。对于继承人而言,难点往往同时出现在几个方面:不知道境外有哪些资产,不清楚应向哪里申请,无法判断遗嘱是否有效,或者在取得遗产后遇到税务及资金汇回问题。
处理这类事项,需要将资产所在地、被继承人的身份与居籍、遗嘱安排以及当地程序要求结合起来判断。本文以香港遗产承办为主要例子,介绍内地居民继承境外遗产的办理思路,以及可以提前采取的规划措施。
一、办理跨境继承,先厘清三个问题
启动继承程序前,建议先确认资产、身份和遗嘱这三方面信息。
首先,查清遗产的所在地及持有方式。房产、银行存款、证券和公司股份,可能适用不同的管理及转移规则。个人直接持有的房产,与通过公司间接持有的房产,也不能简单按同一种财产处理。
其次,梳理被继承人的国籍、居籍、日常居住情况和家庭关系。其中,“居籍”具有特定法律含义,不能直接等同于国籍、户籍或最后居住地址。在香港遗产事务中,居籍可能影响申请人的资格及遗产分配所适用的法律。
最后,查找是否存在遗嘱及其他传承安排。除了遗嘱原件,还应核实是否有后续修改文件、信托文件、保险受益人指定或其他可能影响资产归属的安排。
完成上述梳理后,才能进一步判断:需要在哪些地方办理手续,由谁提出申请,以及哪些资产可以进入遗产分配程序。
二、以香港为例:继承人通常如何办理手续?
香港遗产事务通常涉及遗产承办;如果相关权利存在争议,还可能需要通过诉讼解决。
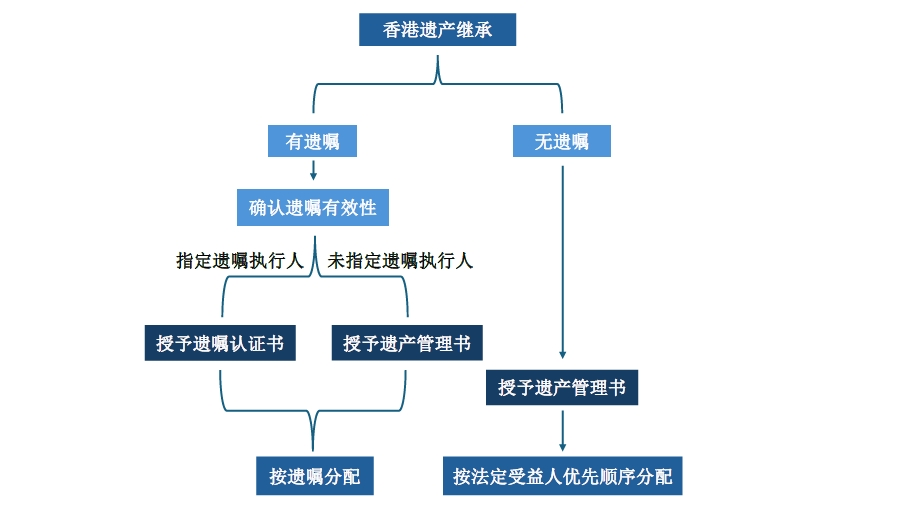
1. 无争议,也可能需要申请遗产授予书
即使家庭成员对遗产分配没有异议,也不代表可以凭亲属关系证明直接提取存款或转移资产。
一般而言,被继承人留下有效遗嘱并指定能够履职的执行人时,由执行人申请遗嘱认证;没有遗嘱,或没有能够履职的执行人时,则需要根据具体情况申请相应的遗产管理授予书。
申请材料通常涉及死亡证明、遗嘱原件(如有)、婚姻及亲属关系证明、身份证明,以及遗产资产和负债资料。境外签发文件的形式要求,以及是否需要提交有关内地或其他法域法律的证据,应结合案件情况确定。
取得授予书后,遗产代理人还需要处理资产收集、债务清偿及有关税务事项,再按适用规则向受益人分配遗产。因此,取得授予书通常只是遗产管理的重要节点,并不意味着全部继承工作已经完成。
2. 香港有资产,不代表所有问题都适用香港法
跨境继承中,需要区分“由哪里办理程序”与“按哪里的法律分配”。
香港法院有权处理位于香港的遗产。即使被继承人去世时的居籍不在香港,其在港资产仍可能需要在香港办理遗产承办手续;符合特定条件的境外授予书,也可能通过加盖印章等机制在香港使用。
在实体分配规则上,不动产通常与财产所在地法律联系更密切,动产继承则通常涉及被继承人死亡时的居籍地法律。不能仅因银行账户设在香港,就认定该账户必然按照香港的法定继承规则分配。
3. 出现争议时,先明确争议对象
常见争议包括遗嘱是否真实、立遗嘱人是否具备相应能力、某项资产是否属于遗产、继承人是否具备资格,以及遗产管理是否妥当等。
处理时,应先确定争议针对的是遗嘱、资产权属,还是遗产管理行为,再判断适当的程序与救济方式。如存在资产被转移、隐匿的风险,可结合证据和当地法律,评估是否申请临时保全或禁制令。
跨境争议还可能涉及境外送达、外国法专家证据,以及判决在其他司法辖区的认可和执行,需要提前安排程序衔接。
三、有遗嘱和没有遗嘱,分别要关注什么?
1. 没有遗嘱:不能直接套用内地继承顺序
不同法域对配偶、子女、父母及其他亲属的继承顺位和份额规定并不一致。婚姻关系、收养关系以及特定伴侣关系是否被承认,也可能影响最终分配。
因此,判断某位亲属能否继承、能够获得多少份额,应先确定适用法律,再核对家庭关系和资产情况。不能仅凭“我是父母”“我是配偶”等身份,推定自己在所有法域都享有相同权利。
2. 留有遗嘱:形式合格只是审查的一部分
遗嘱需要满足相应的形式要求。以香港的一般规则为例,遗嘱通常应以书面形式订立,并满足签署和两名见证人见证等要求;立遗嘱人还应具备相应的立遗嘱能力。
跨境案件中,还可能涉及其他法域遗嘱形式的承认、特定亲属权益保护,以及处分权限等问题。一份遗嘱在某地有效,并不意味着其全部安排都能在其他地方直接执行。
同样,在遗嘱中写明“适用某地法律”,也不当然意味着该选择能够排除所有相关法律规则。条款的效力仍须结合受理地的法律适用规则判断。
四、境外遗产汇回内地,需要提前准备什么?
继承权得到确认后,如果计划将相关资金汇回内地,应提前与接收银行沟通,分别确认汇入、入账和结汇所需材料。
对于遗产继承收入,国家外汇管理局公布的《个人外汇管理办法实施细则》第十条明确:境内个人经常项目项下非经营性结汇超过年度总额的,可以凭本人有效身份证件及遗产继承法律文书或公证书办理。因此,不能简单认为境外遗产每年只能按个人便利化额度结汇。
实际准备时,建议围绕三方面建立完整的证明材料:
- 继承依据:遗产授予书、法院文书、公证书或其他有效继承文件。
- 资产来源:账户记录、遗产分配记录,以及能够说明资金来源的材料。
- 变现及税务记录:如资金来自继承房产或股权的出售,还应保留相应交易、收款和税务文件。
继承取得资产与出售资产取得资金,可能涉及不同的交易性质和审核要求,不能一概套用同一套材料。对于金额较大、付款主体与被继承人不同,或资金经过多个账户流转的情况,提前说明交易背景,有助于减少补件和核验时间。
五、跨境继承最容易遇到的四类障碍
1. 资产找不全,证明材料接不上
家属可能知道被继承人在境外有投资,却不知道具体开户机构、账户号码或持股路径。部分资产还可能涉及代持、联名持有、公司架构或抵押负担,需要进一步厘清权属。
与此同时,姓名拼写不一致、婚姻和出生记录缺失、亲属关系材料年代久远等问题,也可能影响申请。资产调查与身份关系证明,往往需要同步推进。
2. 多地程序难以衔接
一项跨境继承可能同时涉及内地文件准备、境外遗产承办、资产估值、税务申报和银行审核。
不同地区对文件形式、翻译、认证及补充证明的要求可能不同。具体应办理公证、附加证明书、领事认证还是其他手续,需要结合文件出具地、使用地和接收机构要求确认,不宜统一理解为都要办理“双认证”。
3. 办理周期和成本难以提前锁定
跨境继承的耗时,与资产分布、文件完整程度、是否存在争议及当地程序安排密切相关。除法律服务费用外,还可能产生翻译、认证、估值、税务咨询和资产维护费用。
因此,不宜把某个地区或个别案件的办理时间作为普遍承诺。更实用的做法,是将整个过程拆成材料准备、程序申请、资产收集、税债处理及最终分配等阶段,分别评估时间和预算。
4. 遗产价值较高,但缺乏缴税现金
部分法域可能征收遗产税。若主要遗产是房产或非上市公司股权,家属即使拥有较高账面资产,也可能难以及时筹集税款。
以美国为例,2026年去世的美国公民及遗产税意义上的居民,适用的联邦基本免税额为1,500万美元;判断申报义务时,还需要考虑经调整的应税赠与等因素。
对于非美国公民、且在美国遗产税意义上属于非居民的被继承人,其美国所在地资产可能面临不同规则。Form 706-NA的一般申报门槛为6万美元,但超过申报门槛,并不等于按资产总额直接计算税款;仍需考虑资产性质、扣除项目及适用税收协定等因素。
这里的居民身份主要依据居籍判断,不能直接套用所得税居民标准,也不能仅凭继承人的国籍判断遗产税待遇。
此外,部分州另设遗产税。联邦税与州税应分别计算,不能将两个最高税率直接相加,就认定为全部遗产的实际税负。
六、提前规划,可以从哪些方面入手?
1. 建立能够持续更新的境外资产清单
资产清单应覆盖银行及证券账户、不动产、公司权益、保险、信托权益、数字资产和其他重要财产,并记录所在地、登记主体、权属凭证及相关负债。
清单的目的,是让家属知道资产在哪里、应联系谁、需要哪些证明。账户密码、私钥等敏感信息则应通过更安全的方式单独管理,不宜与普通资产目录一起广泛共享。
当家庭关系、居住安排或资产结构发生重大变化时,也应同步更新清单和配套文件。
2. 评估是否需要多地遗嘱,并协调执行人安排
对于主要资产分布在多个法域的家庭,可以评估分别订立当地遗嘱的必要性。
多地遗嘱的重点在于协调。每份遗嘱应明确处分范围,并妥善处理撤销条款,避免后订立的遗嘱意外撤销其他地区的安排。是否采用多份遗嘱,应结合资产结构和当地程序决定。
执行人的选择同样重要。除了信任程度,还应考虑其所在地、沟通能力、处理事务的时间,以及当地对执行人资格的要求,并设置适当的替补安排。
3. 使用信托前,先确认资产能够有效进入结构
信托可用于持续管理财产、安排分阶段分配,以及应对委托人身故或丧失行为能力后的管理需求。
但信托能否实现预期效果,与设立是否合法、资产是否已有效转入、受托人权限及相关法域规则密切相关。例如,加州法院的公开指引明确,生前信托避免相关资产进入遗产认证程序的前提,包括资产已被放入信托。
信托也不当然意味着免税、绝对隔离债务或完全避免争议。分配安排应以有效信托文件和适用法律为基础;意愿书的法律效力,也不能简单等同于具有强制约束力的分配条款。
4. 根据实际需要配置保险
保险可以作为家庭流动性安排的一部分,为生活支出、税款或其他继承费用提供资金来源。
规划时,应重点核对投保人、被保险人和受益人的设置,以及受益人先于被保险人去世、受益人为未成年人等情况下的处理规则。
保险金是否进入遗产、是否需要经过遗产程序、是否涉及税务,以及能否分期给付,均应结合适用法律和具体保单判断。需要长期控制分配节奏的家庭,可以进一步评估保险与信托配合的可行性。
5. 将税务测算与现金安排一起考虑
税务规划应同时关注资产持有、赠与、死亡转移和后续出售等环节。某项安排可能降低一种税负,却增加另一项税负或持续维护成本。
对于房产、股权占比较高的家庭,还应评估税款到期时能否筹集现金、是否需要出售资产,以及延期或分期缴纳是否符合条件。提前准备流动性,有助于减少继承人被迫仓促处置资产的压力。
跨境继承的顺利推进,有赖于资产信息、法律文件和办理程序相互衔接。对已经发生的继承事项,应先厘清资产和权利,再安排各地程序;对仍有规划空间的家庭,则可以从完善资产清单、协调遗嘱和执行人安排、测算税务及现金需求开始。
本文为一般性信息,具体办理应结合相关法域届时有效的法律及个案情况确定。
尊而光总部:武汉市江汉区建设大道568号新世界国贸大厦I座31层(江汉所)
尊而光总所官方咨询电话:4007655058
尊而光上海分所:上海市虹口区四川北路1361号壹丰广场10层
尊而光上海分所官方咨询电话:4007655058
尊而光武汉洪山分所:武汉市洪山区珞喻路10号群光中心19层
尊而光武汉洪山分所官方咨询电话:4007655058
尊而光武汉汉阳分所:武汉市汉阳区马鹦路106号江腾苑A1区知音律所大楼6层
尊而光武汉汉阳分所官方咨询电话:4007655058
尊而光深圳分所:广东省深圳市福田区梅林街道上梅林西横街28号新兴社区创富大厦9层909
尊而光深圳分所官方咨询电话:4007655058
尊而光长沙分所:长沙市芙蓉区建湘路393号世茂环球金融中心B座15层
尊而光长沙分所官方咨询电话:4007655058
尊而光杭州分所:杭州市上城区景昙路9号百大绿城西子国际中心1号楼A座19层
尊而光杭州分所官方咨询电话:4007655058
尊而光广州分所:广州市天河区体育东路116号财富广场东塔8层
尊而光广州分所官方咨询电话:4007655058